「富裕層」と耳にしたとき、多くの人は都心のタワーマンション最上階に暮らし、高級外車を乗り回す派手な生活を思い浮かべる可能性があります。しかし、資産運用の現場やプライベートバンカーの証言に触れると、そうしたイメージの多くがメディアやSNSによって誇張された虚像であることに気づかされます。
2026年の現在、日経平均株価の歴史的な上昇や世界的なインフレ、為替の変動を追い風に、日本国内の富裕層世帯数は過去最高水準を更新し続けています。一方で、「年収3,000万円あっても貯金ゼロの世帯」が存在するように、高い年収を得ている人が必ずしも富裕層であるとは限りません。本稿では、最新の調査データや金融業界の内部証言をもとに、富裕層の厳密な定義から保有資産の実態、超富裕層との境界線、そして資産1億円の壁を突破する条件までを徹底的に解剖します。
【定義の真相】富裕層とは具体的にどんな人?年収と資産の決定的な違い
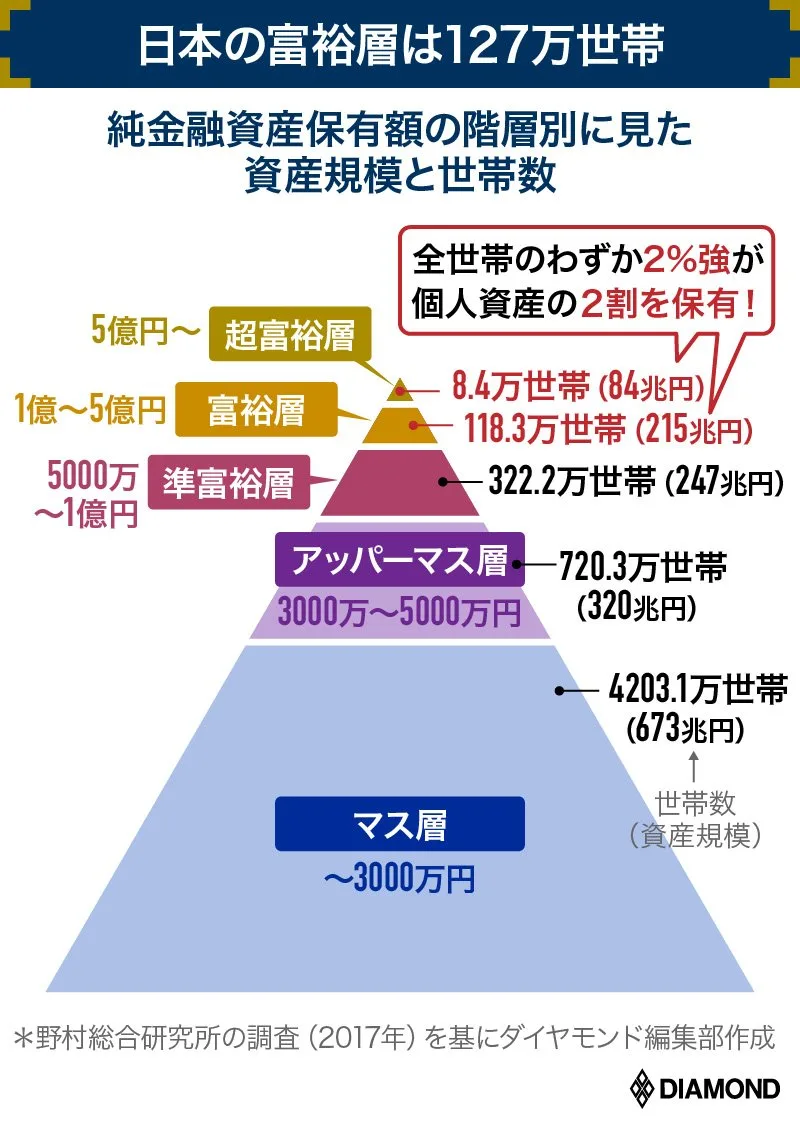
富裕層を正しく理解するうえで、最も混同されやすいのが「年収(フロー)」と「資産(ストック)」の区別です。世間一般では「年収2,000万円を稼いでいるから富裕層だ」と見なされがちですが、金融機関や統計調査における基準はまったく異なります。
富裕層の基準として最も広く用いられているのが、野村総合研究所(NRI)が定義する「純金融資産保有額」です。純金融資産とは、預貯金、株式、投資信託、債券、各種保険などの金融資産の合計額から、住宅ローンやカードローンなどの負債総額を差し引いた実質的な資産額を指します。重要なのは、居住用不動産(自宅マンションや戸建て)の評価額は原則として含まれない点です。どんなに高額なタワーマンションに住んでいても、多額の住宅ローンを抱えて金融資産が乏しければ、富裕層には分類されません。
この純金融資産保有額に基づいて、日本の世帯は以下の5つの階層に分類されています。
- 超富裕層:純金融資産 5億円以上
- 富裕層:純金融資産 1億円以上5億円未満
- 準富裕層:純金融資産 5,000万円以上1億円未満
- アッパーマス層:純金融資産 3,000万円以上5,000万円未満
- マス層:純金融資産 3,000万円未満
つまり、富裕層とは「純金融資産1億円以上5億円未満を保有する世帯」のことです。どれほど高い給与を受け取っていても、過度な見栄や高コストな生活習慣によって支出が膨らみ、純金融資産が1億円に達していなければ富裕層とは呼べません。逆に、年収が日本人の平均水準(500万〜600万円程度)であっても、長年堅実に支出を抑えてインデックス投資などを継続し、借金なしで1億円の金融資産を築き上げた人は正真正銘の「富裕層」となります。
【2026年最新統計】野村総合研究所ピラミッドが示す日本の富裕層割合
現在、日本国内にはどれほどの富裕層が存在しているのでしょうか。野村総合研究所が公表している純金融資産保有額の推計データ(2025年2月公表値および2026年の市場動向)を紐解くと、驚くべき実態が浮き彫りになります。
公表データによると、純金融資産1億円以上5億円未満の「富裕層」は約149.7万世帯、5億円以上の「超富裕層」は約15.6万世帯に達しています。両者を合計した世帯数は165.3万世帯となり、日本全体の世帯数(約5,400万世帯)の上位約3.0%を占める計算です。この数字は過去最多水準を更新し続けており、日本は世界的に見てもアメリカに次ぐ規模の富裕層人口を抱える国となっています。
| 階層分類 | 詳細・数値データ(純金融資産) | 一般的な世帯比率(推計) | 編集部の見解・実態評価 |
|---|---|---|---|
| 超富裕層 | 5億円以上(約15.6万世帯) | 約0.3% | 資本収益だけで生活費を完全消化可能。プライベートバンクや資産管理法人の活用が基本。 |
| 富裕層 | 1億円以上5億円未満(約149.7万世帯) | 約2.7% | 「資産1億円の壁」を突破した層。堅実な投資と支出管理を徹底したビジネスパーソンも多数。 |
| 準富裕層 | 5,000万円以上1億円未満(約360万世帯) | 約6.6% | 富裕層への助走段階。株高の恩恵で「いつの間にか富裕層」へステップアップするケースが頻発。 |
| アッパーマス層 | 3,000万円以上5,000万円未満(約720万世帯) | 約13.2% | マス層脱出の第1関門。金融リテラシーの有無でここから上に進めるかが大きく分かれる。 |
| マス層 | 3,000万円未満(約4,200万世帯) | 約77.2% | 全世帯の7割以上が属する。労働対価に依存し、インフレや物価高の打撃を最も直接受ける。 |
野村CIOの宮嵜浩氏が指摘するように、近年の世帯数増加の背景には「いつの間にか富裕層」と呼ばれる現象があります。これは、もともと純金融資産5,000万円〜8,000万円程度を保有していた準富裕層が、日米の歴史的な株価上昇や円安の進行によって保有資産を大きく膨らませ、自覚がないまま1億円の大台を突破したケースです。労働収入だけで富裕層に到達したのではなく、資産運用のレバレッジと複利の力が階層を押し上げたことが最新の統計データから読み取れます。
超富裕層と富裕層の決定的な境界線|資産5億円がもたらす「次元の差」
富裕層(1億円〜5億円)と超富裕層(5億円以上)の間には、単なる金額以上の「構造的な断絶」が存在します。この境界線を越えると、資産の増やし方や守り方のルールそのものが根本から変化します。
資産1億円〜2億円前後の富裕層の場合、日々の生活において贅沢をしすぎれば資産を取り崩すリスクが残ります。年利4%の運用益であっても、1億円なら税引前で年間400万円程度。ここから税金を引けば手取りは300万円強となり、労働収入を完全に捨てて豪遊できるほどの水準ではありません。そのため、多くの富裕層は本業の仕事を続けながら慎重に資産を守る姿勢を崩しません。
しかし、資産5億円以上の超富裕層になると世界が一変します。年利4%で運用するだけで年間の不労所得は税引前で2,000万円を超え、元本を1円も減らすことなく一般的な高所得者の年収以上のキャッシュフローが生み出され続けます。フランスの経済学者トマ・ピケティが提唱した「r > g(資本収益率は経済成長率や賃金上昇率を常に上回る)」という冷酷な格差構造が、最も純粋な形で完結する領域です。
加えて、金融機関側の対応も激変します。大手信託銀行や外資系金融機関のプライベートバンキング部門は、最低預入資産3億円〜5億円をボーダーラインに設定しているケースが大半です。超富裕層になると、専属のプライベートバンカーが付き、一般市場には出回らない未公開株の案件、海外ヘッジファンド、オーダーメイドの不動産小口化商品、さらには一族の資産を何世代にもわたって承継するためのファミリーオフィスの設立支援まで、特権的な金融インフラが提供されます。
【実態検証】富裕層の職業と生活実態|派手なタワマン暮らしは幻想なのか?
大手メディアやSNSで拡散される富裕層像と、現実の富裕層のライフスタイルには大きな乖離があります。実際の取材現場で見えてくる彼らの素顔は、拍子抜けするほど地味で合理的です。
富裕層に多い職業の共通点金融機関の融資担当者や税理士の証言を集約すると、純金融資産1億円以上を保有する層の職業には明確な傾向があります。
- 中小企業・ベンチャー企業の創業オーナー:自社株の評価益や事業売却(M&A)、役員報酬のストックによって最も短期間で超富裕層に到達する代表格。
- 開業医・弁護士・公認会計士:高い専門性と参入障壁に守られ、長期にわたって安定した高キャッシュフローを生み出し続ける職種。
- 伝統的な資産家・大地主:代々受け継いだ優良不動産の賃貸収入を元手に、無借金で資産を再投資し続ける層。
- 堅実な大手サラリーマン投資家:共働き(パワーカップル)で過度な浪費を避け、可処分所得の大半をインデックスファンドや高配当株に20年以上投じ続けた「ステルス富裕層」。
知恵袋やSNSなどのネットコミュニティでは、「高級時計を何本も買い集める」「毎晩高級レストランでシャンパンを開ける」といった姿が富裕層の日常として語られがちです。しかし、プライベートバンカーが担当する本物の富裕層の手記やインタビュー記録からは、真逆の行動様式が見えてきます。
ある大手メガバンクのプライベートバンカーは、富裕層の特徴についてこう明かしています。
「本当にお金を持っているお客様ほど、身につけている服はユニクロや無印良品などのベーシックなものが多く、一見しただけでは富裕層とわかりません。彼らが徹底的に嫌うのは『リセールバリュー(再販価値)のない減価償却資産』と『見栄のための固定費』です。一方で、健康維持のための人間ドック、自己投資、子供や孫の教育環境、そして良質な睡眠に関わる設備には、驚くほど躊躇なく資金を投じます。」
富裕層にとって、お金とは「見栄を張るための道具」ではなく「自分の時間と自由を確保するための防壁」です。他者からの承認を欲して高級ブランド品を買い漁る行為は、資産形成途上にある「見せかけ小金持ち」の典型的な行動パターンに過ぎません。
一般に知られていない盲点|なぜ「資産1億円の壁」はこれほど厚いのか
マス層やアッパーマス層から富裕層へとステップアップしようとするとき、立ちはだかるのが「資産1億円の壁」です。多くのビジネスパーソンがこの壁を越えられない背景には、日本の税制構造と人間の心理的罠が深く関わっています。
累進課税という「フロー搾取の構造」日本における給与所得に対する所得税・住民税の最高税率は最大55%に達します。さらに社会保険料の上限負担を加えると、額面年収が2,000万円を超えたあたりから、働いて得た追加収入の半分以上が公的に徴収される計算になります。給与所得という「フロー」だけに依存して1億円を貯めようとすると、途方もない税金が引かれ続けるため、貯蓄スピードが著しく鈍化します。
これに対し、富裕層が活用するのが「資産管理会社の設立」や「分離課税の活用」といった富裕層向けの節税対策です。株式の譲渡益や配当金に対する税率は一律約20.315%であり、法人を活用すれば経費計上による利益圧縮や所得分散が可能です。給与所得者として働く限り、どれほど出世しても富裕層の仲間入りが難しいのは、この税率格差が原因となっています。
パーキンソンの法則と心理的バウンダリーの欠如もう一つの壁は、心理学や行動経済学で指摘される「パーキンソンの法則(支出の額は、収入の額に達するまで膨張する)」です。昇給や昇進で年収が1,000万円、1,500万円と増えるにつれ、多くの人は「高級住宅街への転居」「外車の購入」「子供の私立進学や課外活動」「高額な交際費」へと生活水準を引き上げてしまいます。
周囲の視線や同調圧力に流され、他人の価値観と自分の幸福を切り離す「心理的バウンダリー(境界線)」を確立できない人は、どれだけ稼いでもラットレースから抜け出せません。富裕層になれる人とは、収入が激増しても生活水準をほとんど変えず、余剰資金を淡々と資産の買い増しに充てられる自己規律を持った人たちです。
【プロの結論】資産形成を加速させる人と自滅する人の分岐点
2026年という不確実性の高い経済情勢において、自力でマス層を脱出して富裕層への階段を登る人と、途中で資産を失って脱落する人の間には、明確な行動基準の差が存在します。
富裕層へのステップアップに向いている人- 資本コストの概念を理解している人:「その支出は将来的に価値を生む資産か、ただ価値が消える消費・浪費か」を瞬時に判断できる人。
- 孤独を恐れず、見栄の消費を放棄できる人:周囲が高級外車やタワマン自慢をしていても、動揺することなく自分の投資規律を守り抜ける人。
- 複数の収入チャネルと法人格を活用できる人:給与所得だけに頼らず、副業やスモールビジネス、配当金などのキャッシュポイントを構築できる人。
- 「高い年収=成功」と錯覚している人:フローの大きさで自分のプライドを満たし、生活水準の固定費を下げられなくなっている人。
- 短期間の一攫千金を狙う投機体質の人:暗号資産や高レバレッジ取引に資産の大部分を賭け、相場の急変で資産を一網打尽に失う人。
- 感情で投資判断を下す人:暴落時にパニック売りをし、高値圏でSNSの話題株に飛びつくサイクルを繰り返す人。
資産1億円の到達は、決して特別な才能や天才的な相場観を必要とするものではありません。必要なのは、「稼ぐ力」「守る力」「増やす力」の3つをバランスよく稼働させ、時間を味方につける愚直さです。
【富裕層とは】に関するよくある質問(FAQ)
Q1:富裕層になるには年収いくら必要ですか?
A1:年収の多寡は富裕層の必須条件ではありません。実例として、共働きで世帯年収800万〜1,000万円前後の公務員や一般企業会社員が、徹底した家計管理とインデックス投資を25〜30年継続し、50代で純金融資産1億円を突破するケースは珍しくありません。もちろん年収が高いほど入金力は上がりますが、年収2,000万円でも年間2,000万円使ってしまえば資産は永久にゼロです。年収よりも「貯蓄率」と「運用利回り」の掛け算こそが決定打となります。
Q2:自宅マンションの価値(不動産)は富裕層の基準に含まれますか?
A2:野村総合研究所をはじめとする標準的な金融統計において、居住用不動産の評価額は純金融資産に含まれません。例えば、1億2,000万円のタワーマンションを所有していても、住宅ローンが9,000万円残っており、手元の現預金や株式が1,000万円しかない場合、純金融資産はマイナス8,000万円(または1,000万円)と見なされ、富裕層ではなくマス層に位置づけられます。換金性が高く、市場で即座に清算可能な金融資産のみが厳格に評価されます。
Q3:一般人がマス層から脱出するための最短ルートは何ですか?
A3:マス層(資産3,000万円未満)から抜け出すための第1ステップは、固定費の削減による貯蓄率30%以上の確保です。続いて、生活防衛資金(生活費の半年〜1年分)を除いた資金を、NISAなどを活用して全世界株式やS&P500などの低コストインデックス投信に積立投資します。資産3,000万円のアッパーマス層に到達すると複利運用の効果が目に見えて加速するため、そこから副業や法人化による事業所得の拡大を掛け合わせるのが最も堅実かつ現実的な脱出ルートです。
2026年現在の日本は、インフレと通貨価値の変動によって「預貯金だけを抱えている人」の実質資産が目減りする一方、株式や事業資産を保有する層の資産が自然増していくという、二極化が加速する局面にあります。
富裕層とは、単なる「お金持ち」というステータスを誇示するための言葉ではありません。それは、他人の目線や見栄に惑わされず、資本主義のルールを正確に理解して、人生における選択肢と安心感を最大化した人々の到達点です。資産1億円の壁を越えるための旅路は、高級品を買うことではなく、毎月の支出を見直し、自分の資本を増やすための小さな一歩から始まります。