就職や転職、パート勤務からの社会保険加入に伴って直面する「国民年金から厚生年金への切り替え」。多くの人が「新しい会社に書類を出せば、あとの面倒な手続きはすべて自動で完了する」と思い込んでいます。しかし、納付方法や入社タイミングの仕組みを正しく把握していないと、知らぬ間に保険料が重複して口座から引き落とされ、家計のキャッシュフローを圧迫するトラブルが後を絶ちません。
特に「市役所での脱退手続きは本当に要らないのか」「二重に支払ってしまったお金は戻ってくるのか」という疑問は、新生活をスタートさせる読者にとって死活問題です。2026年現在の制度運用と現場の実態を取材データから紐解き、損をしないための具体的な防衛策を整理しました。
【疑問解消】市役所での脱退手続きは本当に不要?会社任せの落とし穴
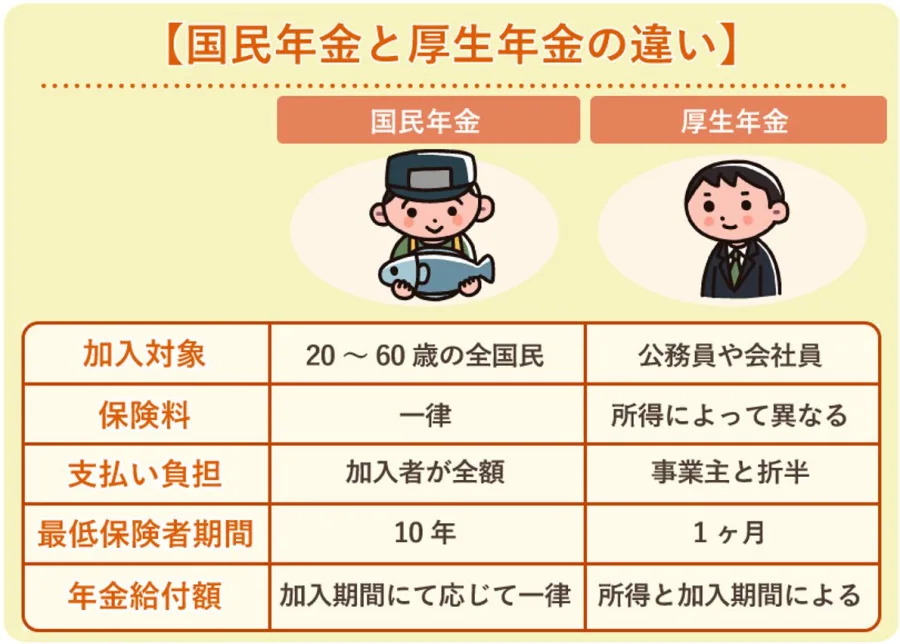
就職や転職が決まった際、多くの人が「これまで納めていた国民年金を止めるために、市役所や区役所へ行かなければならないのではないか」と迷います。日本年金機構の公式手続きフローに基づけば、厚生年金加入に伴う国民年金の脱退手続きの要否は「原則不要」です。新しく入社した事業所が、入社日から5日以内に「健康保険・厚生年金保険被保険者資格取得届」を所轄の年金事務所へ提出することで、基礎年金番号を介して国民年金(第1号被保険者)から厚生年金(第2号被保険者)への切り替え情報が自動連動するためです。
しかし、「すべて会社任せで安心」と高をくくっていると手痛いしっぺ返しを食らいます。人事労務の現場や社会保険労務士への取材によると、現場で最も頻発しているのが「企業側の手続き遅延」と「納付方法の放置」によるトラブルです。企業側が資格取得届の提出を数週間滞らせた場合、年金機構のシステム上は「第1号被保険者のまま未納」と判定され、自宅に催促状や督促通知が届いて無用なパニックに陥る相談者が例年春先から初夏にかけて急増します。
行政システムが自動連携する仕組みであっても、手続きの起点となる企業の事務処理が遅れれば個人の信用情報や心理的ストレスに直結します。「市役所に行く必要はない」という制度上の建前と、「現場の処理完了にはタイムラグがある」という実務の現実を切り分けて捉えておく必要があります。
国民年金から厚生年金への移行をスムーズに完了させるためには、会社へ提出する書類の事前準備が鍵を握ります。2022年4月に従来の年金手帳が新規発行停止となり、現在は「基礎年金番号通知書」またはマイナンバーによる管理へ完全移行しています。2026年の現行実務において、入社時に求められる標準的な提出書類と手続きの流れは次の通りです。
| 項目 | 提出先・必要書類 | 一般的な基準・提出期日 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 本人確認・年金番号確認 | マイナンバーカード(または基礎年金番号通知書・従来の青い年金手帳) | 入社日当日〜数日以内 | マイナンバーを提出すれば基礎年金番号の照会が即座に行われるため、最も手続き遅延が起きにくい。 |
| 被保険者資格取得手続き | 健康保険・厚生年金保険被保険者資格取得届(会社側が作成・提出) | 雇入れの日から5日以内(法令基準) | 小規模事業者やベンチャーでは提出が翌月までずれ込むケースもあるため、給与明細での控除開始を必ず確認すべき。 |
| 扶養配偶者の変更手続き | 国民年金第3号被保険者関係届 | 事実発生から14日以内 | 配偶者を扶養に入れる場合、本人の厚生年金加入と同時に会社へ届出を依頼しないと無年金期間が生じる危険がある。 |
| 口座振替の停止手続き | 国民年金保険料口座振替辞退(取消)申出書 | 入社が決まった時点で速やかに | 金融機関や年金事務所への自己申告が必要。会社の資格取得届とは連動しない最大のトラップ。 |
短時間労働者の社会保険適用拡大が進む中、パートやアルバイトから厚生年金へ切り替えるケースも目立っています。週20時間以上の勤務、月額賃金8.8万円以上といった基準を満たして勤務先の厚生年金に加入する場合、扶養(第3号)から外れる手続きを含め、すべて勤務先の人事担当者を通じて処理されます。本人が直接市役所の年金課へ足を運ぶ必要はありません。
【実態検証】「口座振替で二重払い」被害が多発する原因と返金手続きのリアル
ネット上の質問コミュニティやSNS上では、「会社員になって給与から厚生年金が引かれているのに、以前登録した銀行口座から国民年金保険料が引き落とされた」「二重払いになったお金はいつ戻るのか」という悲鳴が毎年数多く投稿されています。この事象はシステムのエラーではなく、事務処理の反映タイミングと金融機関の振替スケジュールによる構造的なズレが原因です。
国民年金保険料の口座振替は、毎月末日(前月分または当月分)に機械的に実行されます。会社が年金事務所へ資格取得届を提出してから日本年金機構のデータベースが更新され、各金融機関へ「振替停止データ」が送られるまでには、およそ2週間から1ヶ月程度のタイムラグが発生します。そのため、切り替えの当月や翌月には、停止データが間に合わず口座振替がそのまま引き落とされてしまう事態が頻発するのです。
万が一二重払いが発生した場合、支払った保険料は「過誤納金(かごのうきん)」として処理されます。返金手続きの流れと実態は以下の通りです。
- 過誤納通知の受領:日本年金機構で重複納付の事実が確認されると、本人の自宅宛てに「国民年金保険料過誤納額還付・充当通知書」および「国金還付請求書」が郵送されます。
- 還付請求書の返送:届いた書類に振込を希望する金融機関口座の情報を記入し、返信用封筒で年金事務所へ送付します。
- 返金までの期間:請求書を返送してから指定口座に現金が着金するまで、概ね2〜3ヶ月を要します。
「いずれ戻ってくるなら放置しても問題ない」と考えるのは早計です。数万円単位のキャッシュが一時的に拘束される事態は、新生活で出費がかさむ時期において大きな痛手となります。入社日が確定した段階で、金融機関窓口や年金事務所に「国民年金保険料口座振替辞退申出書」を提出し、あらかじめ引き落としを止めておく予防策が賢明です。
月の途中で就職したらどうなる?「日割り計算なし」の制度ルールと注意点
年金の切り替えに関して最も誤解が多いのが、「月の途中で入社した場合、保険料は日割りで精算されるのか」という問題です。日本の公的年金制度には日割り計算という概念が存在しません。すべて「月末時点でどの制度に加入していたか」でその月全体の納付先が決定されます。
国民年金法第11条および厚生年金保険法第19条の規定により、年金被保険者の資格取得は「入社日当日」、資格喪失は「退職日の翌日」に発生します。そして、保険料は「資格を取得した日の属する月から、資格を喪失した日の前日の属する月まで」徴収されるルールとなっています。
具体的なケースで検証してみましょう。
- パターンA(4月15日入社の場合):月末である4月30日時点では厚生年金の被保険者です。したがって、4月分の保険料は「厚生年金」のみが課され、4月分の国民年金保険料を支払う必要はありません。
- パターンB(4月30日入社の場合):たとえ4月の最終日であっても、4月30日時点で厚生年金に加入しているため、4月分全体が「厚生年金」として扱われます。
- パターンC(4月15日退職・国民年金へ移行の場合):4月16日に厚生年金の資格を喪失するため、4月末時点では国民年金第1号です。この場合、4月分は会社側の厚生年金は引かれず(または還付され)、国民年金保険料を自分で納めることになります。
注意すべきは、4月分の給与から引かれる厚生年金保険料のタイミングです。労働基準法および社会保険の実務では「前月分の保険料を当月の給与から控除する(翌月控除)」が通例です。そのため、4月中途で入社したにもかかわらず、4月支給の給与から保険料が引かれていないからといって「未加入なのでは」と早合点し、手元の納付書で4月分の国民年金を納めてしまうミスが散見されます。この行動こそが、自ら二重払いを引き起こす最大の引き金です。
一般に知られていない盲点とネットの誤解|前納制度の落とし穴
国民年金の保険料を賢く節約するために、半年前納や1年前納、2年前納を利用していた人は特に厳重な注意が大切です。ネット上では「前納した分は就職しても戻ってこないのではないか」という根拠のない噂が飛び交っていますが、これは完全な誤解です。
前納期間中に就職して厚生年金へ切り替わった場合、厚生年金の加入月以降の国民年金保険料は全額返還の対象となります。たとえば、4月に1年分を一括前納した直後、7月に就職が決まって厚生年金に加入したとします。この場合、7月から翌年3月までの9ヶ月分の前納保険料は、後日年金事務所から送付される「過誤納額還付請求書」を通じて銀行口座へ返還されます。この際、前納割引が適用されていた期間分は、月割りで再計算された上で差額が正確に戻ってきます。
ただし、ここにも制度の盲点が存在します。前納金の還付には数ヶ月の審査期間がかかるため、「新生活の資金としてすぐに返金分を充てにする」という資金計画は破綻します。加えて、手元に届いた過誤納還付請求書を「怪しい書類」と勘違いして破棄してしまい、何年間も返還金を受け取っていない受給権者が全国に相当数存在することが年金事務所の聞き取りでも明らかになっています。
【プロの結論】会社依存から「自己防衛」へ切り替えるべき判断基準日本の社会保険制度は、被雇用者にとって極めて手厚いセーフティネットである半面、「会社と行政がすべて滞りなく処理してくれる」という心理的依存を生みやすい構造を抱えています。しかし、年金の種別変更は個人の将来の受給額や足元の手取り額にダイレクトに影響を与える重大な法律行為です。切り替え期においてトラブルを回避できる人と、リスクを抱えやすい人の境界線は明確に分かれます。
- 慎重なセルフチェックが必要な人:
- 国民年金を「口座振替」「クレジットカード納付」「前納」で支払っていた人
- 短時間労働からフルタイムへ移行し、扶養控除の変更を伴う人
- スタートアップや個人事業主など、専任の労務担当者がいない職場へ入社した人
- 過度な心配が不要な人:
- 国民年金を毎月「納付書(現金)」で支払っており、入社月以降の納付書を破棄できる人
- 大手企業や官公庁など、労務管理システムが強固にデジタル化されている先へ就職した人
- マイナンバーを入社書類として速やかに提出済みの人
行政や会社任せに終始せず、「口座の引き落とし履歴の確認」と「初任給の給与明細に記載された厚生年金保険料の確認」という2点のアクションを自分の手で実行することこそが、最大の自己防衛策となります。
【国民年金から厚生年金への切り替え】に関するよくある質問(FAQ)
Q1:就職が決まった際、市役所の窓口へ行って国民年金の脱退届を出す必要は本当にありませんか?
A1:原則として行く必要はありません。勤務先が提出する「健康保険・厚生年金保険被保険者資格取得届」により、日本年金機構のシステム上で国民年金第1号から厚生年金第2号への切り替えが自動的に処理されます。ただし、国民健康保険に加入していた場合は、会社の健康保険証が手元に届いた後、市役所の窓口または郵送で「国民健康保険の脱退手続き」を行う必要があります(年金とは異なり健康保険の脱退は自動連動しません)。
Q2:国民年金の口座振替が止まらず、厚生年金と二重で引き落とされてしまいました。どうすればいいですか?
A2:放置していても約2〜3ヶ月後に日本年金機構から自宅へ「国民年金保険料過誤納額還付・充当通知書」と「還付請求書」が届きます。必要事項と振込先口座を記入して返送すれば指定口座に全額返金されます。もし翌月以降も口座振替が続く恐れがある場合は、取引銀行または年金事務所へ直接出向き「口座振替辞退申出書」を提出して手動で引き落としを止めてください。
Q3:4月20日に入社した場合、4月分の国民年金保険料は支払う必要がありますか?
A3:支払う必要はありません。年金制度は「月末時点」で加入している制度がその月全体に適用されるため、4月末時点で厚生年金被保険者であれば、4月分は厚生年金保険料のみが発生します。手元に4月分の国民年金納付書があっても納付しないよう注意してください。
Q4:年金手帳を失くしてしまい基礎年金番号がわかりません。切り替え手続きは滞りますか?
A4:マイナンバー(個人番号)を会社へ提出すれば、年金事務所側で基礎年金番号との紐付けが行われるため手続きは滞りなく進みます。2022年4月以降、年金手帳の再発行は行われておらず、どうしても基礎年金番号の書類が必要な場合は「基礎年金番号通知書」の再交付を申請することになりますが、就職手続き自体はマイナンバーカードの提示で完結します。
公的年金の切り替え実務は、マイナンバーの利活用推進によってかつてよりも行政側の連携スピードが格段に向上しました。しかし、どれほど制度インフラが進化しても、「口座振替の自動停止が行われない」という盲点や、「月末時点での帰属判定」といった基礎ルールを知らなければ、無駄な出費や還付請求の手間を被ることになります。
入社時にはマイナンバーを正確に勤務先へ提出し、納付書での支払いは即座に停止する。口座振替を利用していたなら銀行で停止手続きを行い、最初の給与明細で社会保険料の控除実績を確かめる。この基本ステップを確実に踏むことこそが、新生活における無用なマネートラブルを遮断する最も確実なアプローチです。