日本銀行による金融政策の正常化が進み、市場金利が明確な上昇局面を迎えた今、子どもの進学資金を工面する家庭のマネープランはかつてない激変期に突入しています。公的融資として長年多くの保護者に頼られてきた日本政策金融公庫の「教育一般貸付(いわゆる国の教育ローン)」も例外ではありません。公式発表資料によると、2026年最新金利情報として令和8年7月1日以降の基準金利は年4.05%(固定金利・保証料別)へと引き上げられました。
かつては「公的融資だから民間の銀行より確実に低金利で安心」と無条件に信じられてきましたが、その常識は完全に過去のものとなりつつあります。金利の急上昇に加え、別途発生する保証料の存在や、民間銀行が展開する激しい優遇金利キャンペーンとの兼ね合いにより、「固定金利だから安心」と油断して申し込むと、返済総額で数十万円単位の損を被る逆転現象が現場で相次いでいます。
【2026年最新金利情報】国の教育ローンが年4.05%へ引き上げられた背景と推移
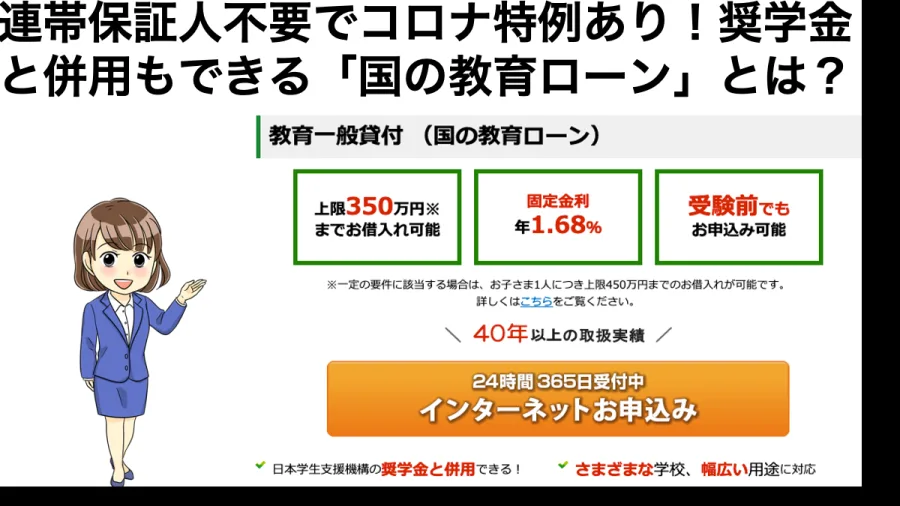
教育資金の調達先として第一候補に挙げられがちな国の教育ローンですが、その金利推移を振り返ると、ここ数年の急激な金利環境の変化が浮き彫りになります。2020年代初頭の超低金利時代には年1.6%〜1.8%前後で推移していた基準金利は、長期金利の反発と物価高を反映し、段階的に引き上げられてきました。そして、2026年(令和8年)7月1日現在、日本政策金融公庫の国民生活事業が提示する基準金利は年4.05%という、過去十数年で見ても極めて高い水準に到達しています。
日本政策金融公庫が扱う教育一般貸付の金利は、国の財政融資資金計画に基づき決定される完全な固定金利です。借入時の金利が返済完了まで変わらないという特徴は、将来の金利上昇リスクを恐れる家庭にとって大きな安心材料とされてきました。しかし、基準金利自体がすでに4%の大台を超えた現状では、「固定であることのメリット」よりも「借入当初から高い利息負担が確定するリスク」のほうが重くのしかかります。
教育現場を取材すると、「公的融資=最も低負担」という昭和・平成期のイメージをそのまま信じ込み、現在の金利改定の重大さに気付かないまま申請手続きを進めてしまう保護者の姿が目立ちます。物価上昇で大学の初年度納付金や一人暮らしの生活費が高騰する中、金利コストの上昇は家計へ直接的な打撃を与えています。
「固定金利だから安心」は本当か?民間より損をする決定的な理由
なぜ「国の教育ローンは民間より確実にお得」という定説が崩壊し、損をしてしまう家庭が出ているのでしょうか。その最大の要因は、公的融資ならではの保証料と実質年率の仕組み、そして民間金融機関の金利設定競争にあります。
国の教育ローンを申し込む際、連帯保証人を立てられない利用者は公益財団法人教育資金融資保証基金を利用します。この保証料は金利とは別に必要となり、融資金から一括して天引きされる仕組みです。融資額や返済期間によって異なりますが、年率換算すると概ね年0.4%〜0.8%程度の上乗せ負担に相当します。つまり、表面金利である4.05%に保証料率を加算すると、家庭が実際に背負う実質年率は約4.5%〜4.8%前後にまで跳ね上がる計算になります。
一方で、民間教育ローン金利比較を行うと全く異なる景色が見えてきます。大手メガバンクや有力地方銀行、ネット銀行は、教育ローンを将来的な住宅ローンや給与振込口座の獲得に向けた重要商品と位置づけています。そのため、給与受取口座の指定や住宅ローンの利用などを条件に、年1.8%〜3.0%前後の優遇変動金利プランを積極的に提示しています。
「変動金利は将来上がるから危険、固定金利の国が一番」と盲信していると、返済期間10年〜15年のトータル支払額で、民間銀行よりも50万円以上高い利息を支払う結果になりかねません。これが、現在の金融情勢下で「固定金利だから安心」と油断してはならない決定的な理由です。
【徹底比較データ】国の教育ローンと民間銀行ローンの返済シミュレーション
進学資金として一般的な300万円を借入期間10年間(元利均等返済・ボーナス併用なし)で調達した場合、毎月の返済額および返済総額にどのような差が生まれるのか。客観的な返済シミュレーションを以下の比較表にまとめました。
| 融資制度・借入先 | 適用金利(年率) | 実質年率(保証料込目安) | 毎月返済額 | 総返済額(概算) | 編集部の見解・評価 |
|---|---|---|---|---|---|
| 国の教育ローン(基準金利) | 4.05%(固定) | 約4.65% | 約30,440円 | 約3,653,000円 | 保証料天引きにより手取り額が減る点に注意。金利改定で負担増。 |
| 国の教育ローン(ひとり親等優遇) | 3.65%(固定) | 約3.95%(保証料半額) | 約29,880円 | 約3,586,000円 | 保証料半額措置が効くため、公的セーフティネットとして依然強力。 |
| 都市銀行(メガバンク優遇後) | 2.40%(変動) | 2.40%(保証料込) | 約28,140円 | 約3,377,000円 | 金利優遇条件を満たせる世帯であれば、国より約27万円の節約に。 |
| ネット系金融機関 | 1.95%(変動) | 1.95%(保証料込) | 約27,530円 | 約3,304,000円 | 審査スピードと低金利が魅力だが、審査基準は厳格な傾向がある。 |
※上記シミュレーション数値は概算試算値であり、借入月や実際の審査・保証料体系によって多少前後します。
試算から明らかなように、国の教育ローンの基準金利で借りた場合と、メガバンクやネット銀行の低金利プランで借りた場合とでは、10年間で27万円〜35万円近い支払額の開きが発生します。融資限度額は原則として子ども1人につき350万円ですが、自宅外通学や大学院進学、海外留学などの資金用途を満たす場合は借入限度額450万円まで拡大されます。借入額が450万円に膨らめば、その利息差はさらに拡大し、家計の将来設計に深刻な影響を及ぼします。
見逃せない金利引き下げ優遇条件|母子家庭・父子家庭や低所得世帯のセーフティネット
基準金利の引き上げによって民間との競争力が低下したように見える国の教育ローンですが、特定の条件下では民間ローンが足元にも及ばない圧倒的な強みを発揮します。それが公的機関ならではの手厚い金利引き下げ優遇条件です。
公式発表資料によると、以下に該当する家庭に対しては、基準金利から年0.4%の金利優遇が適用され、金利は年3.65%まで引き下げられます。
- 母子家庭・父子家庭(ひとり親世帯)
- 世帯年収200万円(事業所得132万円)以内の低所得世帯
- 子ども3人以上の一部多子世帯(扶養条件あり)
さらに注目すべきは、母子家庭・父子家庭優遇金利の対象者には、通常かかる保証料が「一律半額」になる優遇措置が用意されている点です。民間銀行では年収が低かったり雇用形態が不安定だったりすると、審査落ちするか高い金利を課されるケースが大半です。しかし、国の教育ローンは「経済的理由で修学を断念させない」という政策金融の使命を帯びているため、所得の低い世帯やひとり親家庭ほど有利な条件で資金調達ができるセーフティネットとして機能し続けています。
世帯年収上限・要件と審査基準|「落ちた理由」から逆算する通過のポイント
国の教育ローンを利用するためには、まず世帯全体の収入が規定の世帯年収上限・要件を下回っていなければなりません。民間ローンは「年収の下限(例:年収200万円以上など)」を設けることが多いのに対し、公的融資である日本政策金融公庫は「年収の上限」を設けている点が根本的に異なります。
扶養する子どもの人数によって上限額は明確に定められています。子ども1人の場合は年収790万円(所得600万円)、2人の場合は年収890万円(所得690万円)、3人の場合は年収990万円(所得790万円)が基本ラインです。一定の緩和要件(勤続年数3年未満、自宅外通学、親の介護費用負担など)を満たせば、子ども1人でも年収上限が990万円まで緩和される特例もあります。
ここで多くの人が直面するのが、「公的なローンだから審査は緩いだろう」という甘い見立てによる審査落ちです。ネット上の相談掲示板や実際の融資現場で報告される審査基準と落ちた理由を精査すると、以下の共通項が浮かび上がります。
- 信用情報機関(CIC・JICC)の異動履歴:クレジットカードのキャッシング枠過多やスマホ本体代金の分割払い滞納、リボ払いの残高高止まり。
- 公共料金・税金・家賃の支払い延滞:公庫の審査では、直近6か月〜1年分の通帳コピーの提出が求められ、水道光熱費や家賃が口座引落し日に遅延なく落ちているかを徹底的に確認されます。
- 使途不明金や借入過多:他社からの無担保借入(消費者金融やカードローン)が年収に対して過大である場合、即座に否決対象となります。
どれほど子どもの学力が高く進学先が名門校であっても、保護者の信用情報と生活口座の管理状況に瑕疵があれば容赦なく審査で落とされます。このシビアさは民間銀行と何ら変わりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
教育費の工面に奔走した保護者たちの体験談や取材証言を紐解くと、金利の数字だけでは測れない現場特有の苦悩が浮き彫りになります。
都内の私立大学に子どもを送り出した40代の母親は、当時の逼迫した状況をこう証言します。
「合格発表から入学金・前期授業料の納付期限まで、わずか10日間しかありませんでした。慌てて日本政策金融公庫に申し込みましたが、書類の不備確認や審査に3週間かかると言われ、生きた心地がしませんでした。結局、公庫の融資実行が納付期限に間に合わず、親戚に頭を下げて一時金を工面する羽目になりました。金利ばかり気にして、審査にかかる日数を甘く見ていたのが最大の失敗です」
公庫の教育ローンは、入金までに通常2〜3週間、繁忙期(10月〜3月)には1か月以上を要することが通例です。一方、民間金融機関ではWEB完結型で最短3〜5営業日で本審査から融資実行まで完了する商品も登場しています。スピード感の欠如が命取りになる点も現場のリアルな教訓です。
また、近年極めて利用が増えているのが給付型奨学金との併用です。日本学生支援機構(JASSO)の給付型奨学金や高等教育の修学支援新制度(授業料減免)は、学生本人の学力基準や家計基準によって受給が決まります。しかし、大学入学前に支払わなければならない「入学金」や「初年度前期授業料」には、入学後に支給が始まる奨学金は物理的に間に合いません。
そこで、「入学前の一時金は親が国の教育ローンで立て替え、入学後の生活費や後期以降の学費は子どもの奨学金で補う」という併用戦略が多くの家庭で採用されています。親の借入負担を借入限度額450万円の枠内でコントロールしつつ、子どもの将来への過重な借金背負わせを回避するハイブリッド型の設計が、令和の教育費調達における実質的なスタンダードとなっています。
一般に知られていない盲点とネットの誤解
情報が錯綜するWEB上では、国の教育ローンに関して誤った思い込みが流布しています。失敗を回避するために知っておくべき3つの代表的な誤解を是正します。
誤解1:「合格通知が届いてから申し込むものだ」
これは最も危険な誤解です。国の教育ローンは進学先が未決定の「受験前(入試の2〜3か月前)」から申し込みが可能です。志望校が決まった段階で概算額を申請しておき、合格後に正式な学費納付書の金額に合わせて減額や融資実行の手続きを取るのが鉄則です。合格発表後に申し込んでいては納付期日に間に合いません。
誤解2:「奨学金を借りていると国の教育ローンは借りられない」
完全に事実無根です。JASSOの貸与型・給付型奨学金と国の教育ローンは何の制約もなく併用できます。奨学金は「学生本人に対する貸与・給付」であり、国の教育ローンは「保護者に対する融資」であるため、法的な借入主体が異なるからです。
誤解3:「公的融資なので返済を待ってくれる」
日本政策金融公庫は国の機関ですが、金融機関としての回収業務は厳格です。返済が滞れば民間同様に信用情報機関に事故情報が登録され、最終的には法的手続き(資産の差し押さえ)が執行されます。返済困難になった場合は放置せず、事前に公庫窓口へ返済猶予や期間延長の相談(リスケジュール)を申し出る必要があります。
【プロの結論】家族社会学の視点とおすすめできる人の判断基準
進学資金の調達を単なるマネーゲームとして捉えてはなりません。ここには家族社会学や心理学が指摘する「親子の共依存」や「過剰な教育投資リスク」という根深い問題が横たわっています。
子どもの夢を叶えたい一心で、親自身の老後資金を完全に犠牲にして限度額いっぱいの借入を行う親の姿は、時に「教育熱心」という美名のもとに親子の心理的バウンダリー(健全な境界線)を曖昧にします。親が老後破綻に陥れば、最終的にその介護や生活支援の重荷を背負わされるのは子ども自身です。金利4%を超える借金を重ねてまで進学資金の全額を親が背負うべきなのか、それとも給付型奨学金や学生本人のアルバイト、学費の安い国公立への進路変更を含めたシビアな家族会議を行うべきなのか。客観的な境界線を引く覚悟が大切です。
【プロの結論】国の教育ローンを選ぶべき人・避けるべき人の条件▼国の教育ローンを選ぶべき家庭
- 母子家庭・父子家庭、または世帯年収200万円前後の低所得世帯(金利0.4%優遇と保証料半額の恩恵をフルに享受できる)
- 年収要件の上限内におさまり、返済完了まで完全固定金利でリスクを確定させたい世帯
- 民間銀行の審査に不安があるが、過去の公共料金や税金の支払いを完璧に管理してきた世帯
▼民間教育ローンを優先・検討すべき家庭
- 世帯年収が国の要件を超えている、または安定した高年収を維持している世帯
- メガバンクや主要地銀で住宅ローンを組んでおり、年1%〜2%台の大幅な優遇金利が適用される世帯
- 納付期限まで時間がなく、数営業日〜1週間以内の迅速な審査・融資実行を求める世帯
- 10年以内の短期返済を計画しており、変動金利の上昇リスクを許容できる世帯
【国の教育ローン金利】に関するよくある質問(FAQ)
Q1:2026年現在の国の教育ローンの最新金利はいくらですか?保証料は含まれていますか?
A1:日本政策金融公庫の教育一般貸付の基準金利は、2026年7月1日現在で年4.05%(固定金利)です。この金利に保証料は含まれていません。連帯保証人を立てずに保証基金を利用する場合、融資額から年率約0.4%〜0.8%相当の保証料が一括天引きされるため、実質的な負担(実質年率)は約4.5%〜4.8%程度となります。
Q2:民間の教育ローンと国の教育ローン、どちらを先に申し込むべきですか?
A2:まずはメインバンク(給料振込口座や住宅ローンを契約している銀行)で、自身が受けられる最大の金利引き下げ幅(優遇金利)を確認することをおすすめします。保証料込みで年2%台半ば以下の条件が出るのであれば民間が有利です。一方で、ひとり親世帯や年収要件で優遇が効く場合、あるいは民間での優遇金利が得られない場合は、受験の2〜3か月前の段階で国の教育ローンへ早期申請しておくのが賢明な手順です。
Q3:国の教育ローンの審査に落ちてしまった場合、再申し込みや他の資金調達手段はありますか?
A3:落ちた直後に同じ条件で公庫に再申請しても通過は極めて困難です。信用情報に傷がある場合は、配偶者が借入申込者となって再審査を受けるか、大学独自の提携教育ローン(信販会社系)、あるいはJASSOの緊急採用奨学金、各自治体の社会福祉協議会が実施する「教育支援資金(無利子)」などの公的福祉融資を即座に検討してください。
長らく続いた低金利の恩恵が薄れ、国の教育ローンが年4.05%に達した2026年の金融環境において、無計画な借入は保護者の老後破綻を招く重大なリスクになり得ます。「国だから低金利」「公的だから民間より優れている」という固定観念を捨て、保証料を含めた実質年率で民間金融機関のプランと冷徹に比較することが大切です。
教育費の調達は、家庭の経済基盤を守りながら子どもの未来を切り拓くための高度なファイナンシャル戦略です。母子家庭・父子家庭向けの優遇措置や給付型奨学金との併用を論理的に組み合わせ、数十年先まで見据えた健全な返済計画を立ててください。